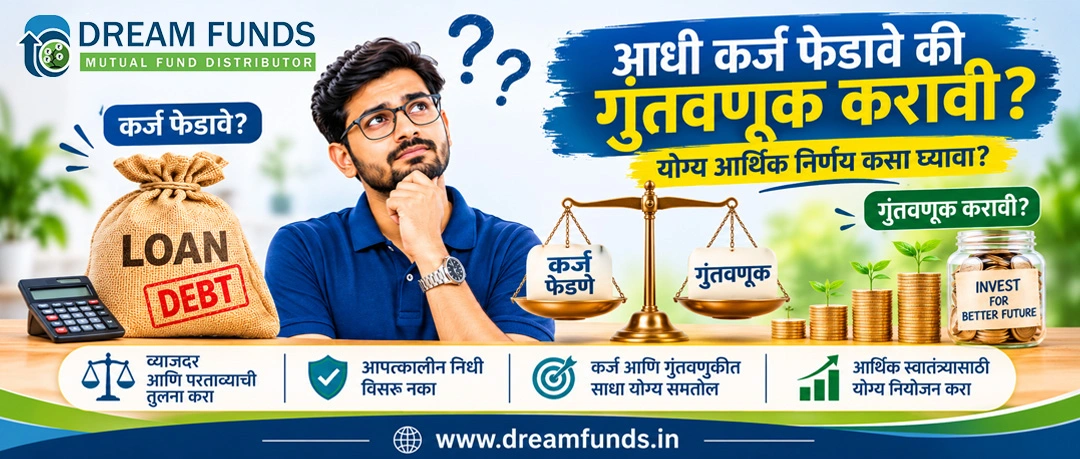

आधी कर्ज फेडावे की गुंतवणूक करावी? हा प्रश्न अनेक कुटुंबांना पडतो. घरासाठी घेतलेले गृहकर्ज, वैयक्तिक कर्ज, वाहन कर्ज किंवा क्रेडिट कार्डचे कर्ज यांचा आर्थिक नियोजनावर मोठा परिणाम होतो.
थोडक्यात उत्तर: जास्त व्याजदराचे (उदा. क्रेडिट कार्ड किंवा वैयक्तिक) कर्ज आधी फेडणे फायदेशीर ठरते. मात्र, गृहकर्जासारख्या कमी व्याजदराच्या कर्जासोबत तुम्ही म्युच्युअल फंडात SIP द्वारे दीर्घकालीन गुंतवणूक सुरू ठेवू शकता.
अनेकांना वाटते की सर्व कर्ज फेडल्यानंतरच गुंतवणूक सुरू करावी. तर काही जण कर्ज सुरू असतानाही म्युच्युअल फंडात SIP करतात.
मग योग्य निर्णय कोणता?
याचे उत्तर प्रत्येकासाठी सारखे नसते. कर्जाचा व्याजदर, गुंतवणुकीचा कालावधी, अपेक्षित परतावा, आर्थिक उद्दिष्टे आणि आपत्कालीन परिस्थितीसाठी उपलब्ध असलेली बचत या सर्व गोष्टींचा विचार करणे आवश्यक आहे.
१. कर्जाचा व्याजदर आणि गुंतवणुकीचा परतावा यांची तुलना करा
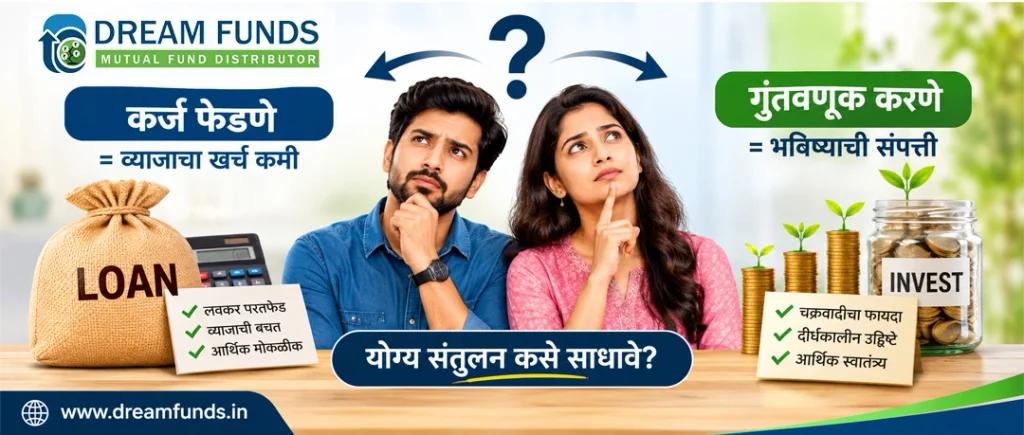
कर्ज फेडल्यामुळे भविष्यातील व्याजाची बचत होते. दुसरीकडे, गुंतवणुकीमुळे भविष्यात संपत्ती निर्माण होण्याची शक्यता असते.
उदाहरणार्थ, समजा तुमच्याकडे ₹5 लाखांचे वैयक्तिक कर्ज आहे आणि त्यावर वार्षिक 14% व्याजदर आहे.
त्याच वेळी तुम्ही म्युच्युअल फंडात गुंतवणूक करण्याचा विचार करत आहात.
| तपशील | रक्कम |
|---|---|
| कर्जाची रक्कम | ₹5,00,000 |
| कर्जावरील व्याजदर | 14% |
| एका वर्षाचे साधारण व्याज | ₹70,000 |
| गुंतवणुकीवरील गृहीत परतावा | 12% |
| गुंतवणुकीवरील एका वर्षाचा गृहीत नफा | ₹60,000 |
या उदाहरणात कर्जावरील व्याजाचा खर्च गुंतवणुकीतून अपेक्षित असलेल्या नफ्यापेक्षा जास्त आहे.
म्हणून, इतर आर्थिक गरजा पूर्ण केल्यानंतर जास्त व्याजदराचे कर्ज लवकर फेडणे हा अधिक योग्य पर्याय ठरू शकतो.
महत्त्वाचे: म्युच्युअल फंडातील 12% परतावा हा केवळ उदाहरणासाठी घेतलेला अंदाज आहे. तो निश्चित किंवा हमीचा परतावा नाही. कर्जावरील व्याजाची बचत मात्र कर्जाच्या अटींनुसार अधिक निश्चित असते.
२. कर्जाचा व्याजदर कमी असेल तर गुंतवणुकीचा विचार करा
आता दुसरे उदाहरण पाहू.
समजा, तुमच्याकडे ₹30 लाखांचे गृहकर्ज आहे आणि त्यावर वार्षिक 8.5% व्याजदर आहे.
तुम्ही दरमहा ₹10,000 अतिरिक्त बचत करू शकता. ही रक्कम तुम्ही दोन प्रकारे वापरू शकता:
- गृहकर्जाची अतिरिक्त परतफेड करणे.
- दीर्घकालीन उद्दिष्टांसाठी म्युच्युअल फंडात SIP सुरू करणे.
गृहकर्जाची अतिरिक्त परतफेड केल्यास कर्जावरील भविष्यातील व्याज कमी होऊ शकते. दुसरीकडे, दीर्घकालीन गुंतवणुकीतून चक्रवाढीचा फायदा मिळण्याची शक्यता असते.
जर गुंतवणुकीचा प्रत्यक्ष परतावा कर्जाच्या प्रभावी खर्चापेक्षा जास्त असेल, तर गुंतवणूक आर्थिकदृष्ट्या फायदेशीर ठरू शकते.
मात्र, गुंतवणुकीचा परतावा अनिश्चित असल्यामुळे केवळ अपेक्षित परताव्याच्या आधारावर निर्णय घेऊ नये.
३. आधी कर्ज फेडावे की गुंतवणूक करावी यामध्ये समतोल साधा
प्रत्येक व्यक्तीने संपूर्ण बचत कर्ज फेडण्यासाठी वापरणे आवश्यक नाही.
उदाहरणार्थ, समजा तुमचे मासिक उत्पन्न ₹80,000 आहे आणि सर्व आवश्यक खर्च, EMI व इतर जबाबदाऱ्या पूर्ण केल्यानंतर तुमच्याकडे दरमहा ₹15,000 शिल्लक राहतात.
या रकमेचे नियोजन पुढीलप्रमाणे करता येऊ शकते.
| आर्थिक नियोजन | मासिक रक्कम |
|---|---|
| अतिरिक्त कर्जफेड | ₹7,500 |
| म्युच्युअल फंड SIP | ₹5,000 |
| आपत्कालीन निधी | ₹2,500 |
| एकूण | ₹15,000 |
या पद्धतीमुळे कर्जाची रक्कम कमी होण्यास मदत होईल आणि त्याच वेळी गुंतवणुकीची सवयही कायम राहील.
ही केवळ उदाहरणार्थ दिलेली विभागणी आहे. प्रत्यक्ष नियोजन करताना तुमचे उत्पन्न, खर्च, कर्जाचे स्वरूप आणि आर्थिक उद्दिष्टे विचारात घ्यावीत.
४. कर्जाचे EMI भरताना आपत्कालीन निधी विसरू नका
कर्ज फेडण्याच्या घाईत संपूर्ण बचत वापरणे धोकादायक ठरू शकते.
समजा, तुमच्याकडे ₹2 लाखांची बचत आहे आणि तुम्ही ती संपूर्ण रक्कम कर्ज फेडण्यासाठी वापरली.
काही दिवसांनी नोकरी जाणे, वैद्यकीय खर्च किंवा घरातील अचानक मोठा खर्च उद्भवल्यास तुम्हाला पुन्हा कर्ज घ्यावे लागू शकते.
म्हणूनच, कर्जफेड आणि गुंतवणुकीसोबत आपत्कालीन निधी तयार ठेवणे महत्त्वाचे आहे.
साधारणपणे 3 ते 6 महिन्यांच्या आवश्यक खर्चाइतकी रक्कम सहज उपलब्ध होईल अशा सुरक्षित पर्यायात ठेवण्याचा विचार करता येतो. उत्पन्न अनिश्चित असल्यास अधिक निधी आवश्यक असू शकतो.
५. कोणत्या प्रकारचे कर्ज आधी फेडावे? (क्रेडिट कार्ड, वैयक्तिक आणि गृहकर्ज)
कर्जाच्या प्रकारानुसार त्याला प्राधान्य द्यावे.
क्रेडिट कार्डचे कर्ज: व्याजदर जास्त असल्यामुळे शक्य तितक्या लवकर फेडण्याला प्राधान्य द्या.
वैयक्तिक कर्ज: व्याजदर जास्त असल्यास अतिरिक्त परतफेड करणे फायदेशीर ठरू शकते.
वाहन कर्ज: व्याजदर, उर्वरित कालावधी आणि कर्जफेडीवरील शुल्क तपासून निर्णय घ्या.
गृहकर्ज: तुलनेने कमी व्याजदर आणि दीर्घ कालावधी असल्यामुळे कर्जफेड व दीर्घकालीन गुंतवणूक यांचा समतोल साधता येऊ शकतो.
कर्जाची अतिरिक्त परतफेड करण्यापूर्वी संबंधित बँकेच्या अटी, संभाव्य शुल्क आणि करसवलतींचा विचार करणे आवश्यक आहे.
६. आर्थिक स्वातंत्र्यासाठी योग्य निर्णय घ्या
आर्थिक स्वातंत्र्य म्हणजे केवळ कर्जमुक्त होणे नव्हे. आपल्या आर्थिक उद्दिष्टांसाठी पुरेशी संपत्ती निर्माण करणे, अनपेक्षित खर्चासाठी तयार असणे आणि भविष्यातील जबाबदाऱ्या पूर्ण करण्याची क्षमता असणे हेही तितकेच महत्त्वाचे आहे.
म्हणूनच, कर्ज फेडणे आणि गुंतवणूक करणे यापैकी एकच पर्याय निवडण्याऐवजी परिस्थितीनुसार दोन्हींचा समतोल साधणे अधिक योग्य ठरू शकते.
निष्कर्ष – आधी कर्ज फेडावे की गुंतवणूक करावी?
जास्त व्याजदराचे कर्ज आधी फेडणे हा सामान्यतः योग्य निर्णय असतो. कमी व्याजदराचे कर्ज असल्यास, आपत्कालीन निधी आणि इतर आर्थिक गरजा पूर्ण करून दीर्घकालीन गुंतवणूक सुरू ठेवण्याचा विचार करता येतो.
कर्ज फेडणे म्हणजे व्याजाचा खर्च कमी करणे, तर गुंतवणूक करणे म्हणजे भविष्यातील संपत्ती निर्माण करण्याचा प्रयत्न करणे.
योग्य आर्थिक नियोजनामध्ये या दोन्ही गोष्टींना योग्य स्थान असते.
Dream Funds कडून आर्थिक मार्गदर्शन
तुमच्याकडे गृहकर्ज, वैयक्तिक कर्ज किंवा इतर कोणतेही कर्ज असल्यास, त्याचा व्याजदर, EMI, उर्वरित कालावधी आणि तुमची आर्थिक उद्दिष्टे यांचा विचार करून योग्य नियोजन करणे महत्त्वाचे आहे.
Dream Funds च्या माध्यमातून तुमच्या आर्थिक उद्दिष्टांनुसार म्युच्युअल फंड गुंतवणूक आणि आर्थिक नियोजनाबाबत मार्गदर्शन मिळवा.
Dream Funds — Dream Big, Invest Smart
टीप: हा लेख केवळ आर्थिक शिक्षणासाठी आहे. म्युच्युअल फंडातील गुंतवणूक बाजारातील जोखमीच्या अधीन आहे. गुंतवणूक करण्यापूर्वी संबंधित योजनेची माहिती काळजीपूर्वक वाचा आणि आपल्या आर्थिक परिस्थितीनुसार निर्णय घ्या.
तुमच्या कर्जाचे योग्य नियोजन करायचे आहे का? आजच Dream Funds, Nashik शी संपर्क साधा.
वारंवार विचारले जाणारे प्रश्न (FAQs)
1. आधी कर्ज फेडावे की गुंतवणूक करावी?
जर तुमच्या कर्जाचा व्याजदर जास्त असेल, तर आधी ते कर्ज फेडण्याला प्राधान्य द्यावे. कमी व्याजदराचे कर्ज असल्यास आर्थिक परिस्थितीनुसार कर्जफेड आणि गुंतवणूक दोन्ही एकत्र सुरू ठेवता येतात.
2. गृहकर्ज सुरू असताना म्युच्युअल फंडात SIP करावी का?
होय. तुमचे EMI नियमित भरले जात असतील, आपत्कालीन निधी उपलब्ध असेल आणि उत्पन्नातून अतिरिक्त बचत होत असेल, तर दीर्घकालीन आर्थिक उद्दिष्टांसाठी SIP सुरू ठेवण्याचा विचार करता येतो.
3. वैयक्तिक कर्ज (Personal Loan) आधी फेडावे की SIP सुरू करावी?
वैयक्तिक कर्जाचा व्याजदर सामान्यतः तुलनेने जास्त असतो. त्यामुळे शक्यतो आधी वैयक्तिक कर्जाची परतफेड करण्याला प्राधान्य द्यावे. त्याचवेळी किमान आर्थिक सुरक्षिततेसाठी आवश्यक बचत राखावी.
SEBI च्या कर्जविषयक मार्गदर्शक सूचना
4. कर्जाचा व्याजदर 9% आणि म्युच्युअल फंडाचा अपेक्षित परतावा 12% असल्यास काय करावे?
केवळ 9% आणि 12% यांची तुलना करून निर्णय घेऊ नये. म्युच्युअल फंडाचा परतावा बाजारावर अवलंबून असतो, तर कर्जाचा व्याजदर हा आर्थिक खर्च असतो. कर, जोखीम, गुंतवणुकीचा कालावधी आणि कर्जाच्या अटी लक्षात घेऊन निर्णय घ्यावा.
5. गृहकर्ज सुरू असताना दरमहा ₹5,000 ची SIP सुरू करता येईल का?
होय. तुमचे मासिक उत्पन्न, EMI, घरखर्च आणि इतर आर्थिक जबाबदाऱ्या सांभाळून ₹5,000 ची SIP सुरू करता येऊ शकते. मात्र, आवश्यक खर्च आणि आपत्कालीन निधी यांना प्रथम प्राधान्य द्यावे.
6. कर्ज फेडण्यासाठी म्युच्युअल फंडातील गुंतवणूक काढावी का?
हे कर्जाच्या व्याजदरावर, गुंतवणुकीच्या प्रकारावर, नफ्यावर आणि पैसे काढल्यास लागू होणाऱ्या Exit Load व करावर अवलंबून असते. विशेषतः दीर्घकालीन उद्दिष्टांसाठी केलेली गुंतवणूक घाईने मोडण्याआधी आर्थिक नियोजन करावे.
7. कर्ज फेडताना आपत्कालीन निधी किती असावा?
साधारणपणे 3 ते 6 महिन्यांच्या आवश्यक घरगुती खर्चाइतका आपत्कालीन निधी तयार ठेवावा. उत्पन्न अनिश्चित असल्यास किंवा कुटुंबाच्या आर्थिक जबाबदाऱ्या जास्त असल्यास अधिक निधी ठेवण्याचा विचार करावा.
8. क्रेडिट कार्डचे कर्ज आधी फेडणे का महत्त्वाचे आहे?
क्रेडिट कार्डवरील थकबाकीवर सामान्यतः जास्त व्याज आकारले जाते. त्यामुळे केवळ Minimum Due भरत राहण्याऐवजी शक्य तितक्या लवकर संपूर्ण थकबाकी फेडण्याचा प्रयत्न करावा.
9. कर्ज फेडण्यासाठी SIP बंद करावी का?
जर तुमच्यावर जास्त व्याजदराचे कर्ज असेल आणि EMI भरण्यात अडचण येत असेल, तर काही काळ SIP कमी करणे किंवा थांबवणे योग्य ठरू शकते. मात्र, सर्व परिस्थितीत SIP बंद करणे आवश्यक नसते.
10. गृहकर्जाची मुदत कमी करावी की EMI वाढवावी?
तुमच्या उत्पन्नात वाढ झाली असल्यास अतिरिक्त परतफेड करून कर्जाची मुदत कमी करणे किंवा EMI वाढवणे फायदेशीर ठरू शकते. कोणता पर्याय योग्य आहे हे बँकेच्या अटी आणि तुमच्या रोख प्रवाहावर अवलंबून असते.
11. कर्ज फेडल्यानंतर किती रक्कम गुंतवणूक करावी?
कर्जमुक्त झाल्यानंतर EMI साठी वापरली जाणारी रक्कम थेट खर्च न करता तिचा काही भाग SIP आणि इतर आर्थिक उद्दिष्टांसाठी गुंतवण्याचा विचार करा. त्यामुळे बचतीची शिस्त कायम राहते.
12. कर्ज असताना मुलांच्या शिक्षणासाठी गुंतवणूक सुरू ठेवावी का?
मुलांच्या शिक्षणासारखी दीर्घकालीन आर्थिक उद्दिष्टे महत्त्वाची आहेत. त्यामुळे जास्त व्याजदराचे कर्ज नियंत्रणात ठेवत, आर्थिक क्षमतेनुसार मुलांच्या शिक्षणासाठी स्वतंत्र गुंतवणूक सुरू ठेवता येते.
13. कर्ज फेडणे आणि गुंतवणूक करणे एकाच वेळी शक्य आहे का?
होय. योग्य बजेट तयार करून अतिरिक्त कर्जफेड, नियमित SIP आणि आपत्कालीन निधी यासाठी उत्पन्नाचे नियोजन करता येते. यामुळे कर्ज कमी करण्यासोबत संपत्ती निर्माण करण्याची प्रक्रियाही सुरू राहते.
14. कर्ज फेडण्यासाठी बोनस किंवा अतिरिक्त उत्पन्न वापरावे का?
जास्त व्याजदराचे कर्ज असल्यास बोनसचा काही किंवा मोठा भाग कर्जफेडीसाठी वापरणे फायदेशीर ठरू शकते. मात्र, आपत्कालीन निधी आणि आगामी आर्थिक गरजा लक्षात घेऊन निर्णय घ्यावा.
15. आर्थिक स्वातंत्र्य मिळवण्यासाठी कर्जमुक्त होणे आवश्यक आहे का?
आर्थिक स्वातंत्र्यासाठी प्रत्येक प्रकारचे कर्ज पूर्णपणे संपवणे ही एकमेव अट नाही. अनावश्यक व जास्त व्याजदराचे कर्ज टाळणे, उत्पन्नापेक्षा कमी खर्च करणे, नियमित गुंतवणूक करणे आणि भविष्यातील उद्दिष्टांसाठी संपत्ती निर्माण करणे महत्त्वाचे आहे.